Dava Dosya Cevaplama
E-tebligat nedir? UETS, elektronik tebligat adresi ve gelen tebligatı görme
E-tebligat nedir sorusunun kısa yanıtı şudur: e-tebligat, resmî bir evrakın size kâğıt zarfla değil, adınıza açılmış elektronik tebligat adresine gönderilmesidir. Mahkemeler ve kamu idareleri bu tebligatı Tebligat Kanunu'na göre PTT'nin işlettiği Ulusal Elektronik Tebligat Sistemi (UETS) üzerinden yapar; vergi idaresinin ise Vergi Usul Kanunu'na dayanan ayrı bir e-Tebligat sistemi vardır. Bu rehberde iki sistemin farkını, e-tebligatın kimlere zorunlu olduğunu, elektronik tebligat adresinin nasıl alındığını, gelen tebligatın nereden görüldüğünü ve tebliğin hangi gün yapılmış sayıldığını resmî metinlerle anlatıyoruz. Bu yazı genel bilgilendirmedir; hukuki danışmanlık ya da avukatlık hizmeti değildir.
Yayın:
1- E-tebligat nedir?
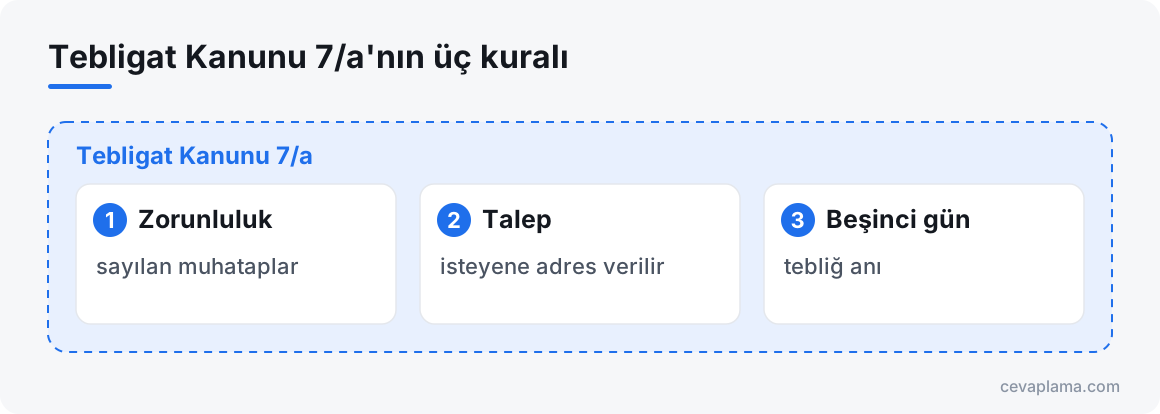
E-tebligat (elektronik tebligat), tebligatın muhatabın elektronik adresine yapılmasıdır. 7201 sayılı Tebligat Kanunu'nun 1. maddesine göre kazaî merciler, kamu idareleri, belediyeler, barolar ve noterler tarafından yapılacak “elektronik ortam da dâhil tüm tebligat” bu Kanun hükümlerine göre yapılır. Yani mahkemeden ya da bir kamu kurumundan gelen e-tebligat, kâğıt tebligatla aynı kanuna bağlıdır; yalnız ulaştırma yolu farklıdır.
Kanunun 7/a maddesi elektronik tebligatı üç kuralla kurar. Birincisi zorunluluk: maddede sayılan muhataplara tebligatın elektronik yolla yapılması zorunludur. İkincisi talep: bu listede olmayan gerçek ve tüzel kişilerden isteyene adres verilir, yani talepleri hâlinde elektronik tebligat adresi açılır ve adresi alan kişiye de tebligatın elektronik yolla yapılması zorunlu hâle gelir. Üçüncüsü beşinci gün: elektronik yolla tebligat, muhatabın elektronik adresine ulaştığı tarihi izleyen beşinci günün sonunda yapılmış sayılır. Aşağıdaki şema Tebligat Kanunu 7/a'nın üç kuralını özetler.
Aynı madde, bu işlemlerin Posta ve Telgraf Teşkilatı Anonim Şirketi (PTT) tarafından kurulan ve işletilen Ulusal Elektronik Tebligat Sistemi üzerinden yürütüleceğini söyler. Gündelik dilde “UETS adresi”, “PTT e-tebligat adresi” ve “elektronik tebligat adresi” aynı adresi anlatır.
2- UETS ile GİB e-Tebligat aynı şey mi?
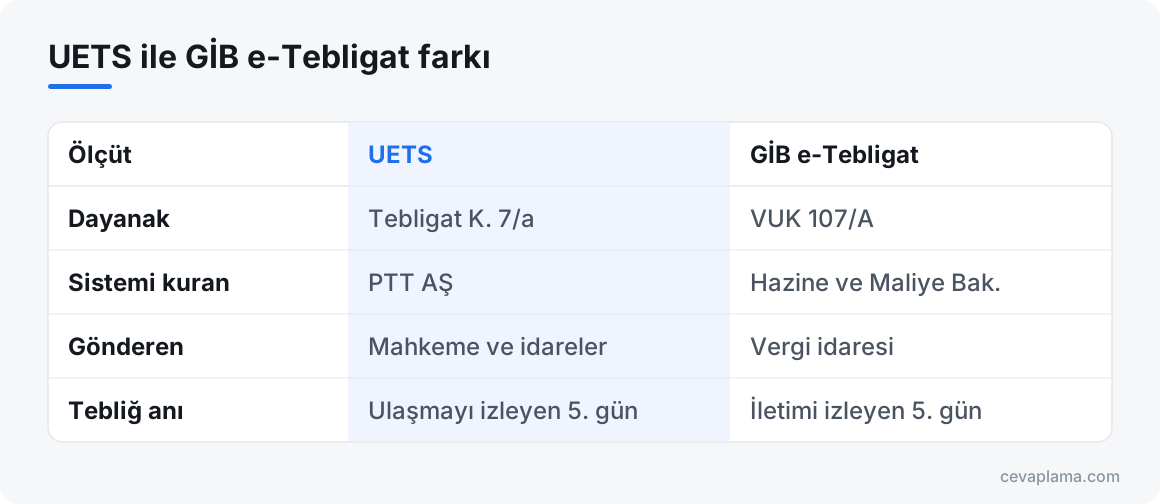
Hayır. “E-tebligat” araması yapan birçok kişi aslında vergi dairesinden gelen tebligatı arar; mahkeme evrakı ise başka bir sistemden gelir. İki sistemin dayanağı, işleteni ve kapsamı ayrıdır; UETS ile GİB e-Tebligat farkı aşağıdaki tabloda görülür:
Vergi Usul Kanunu'nun 107/A maddesine göre bu Kanun hükümlerine göre tebliğ yapılacak kimselerden maddede sayılanlar “Hazine ve Maliye Bakanlığınca kurulan elektronik tebligat sistemini” kullanmak zorundadır. Bu sistemde tebliğ, tebliğin sistem ile muhatabına iletildiği tarihi izleyen beşinci günün sonunda yapılmış sayılır. Mahkeme ve kamu idaresi tebligatı için ise Tebligat Kanunu 7/a ve UETS geçerlidir.
Pratik sonuç şudur: vergi dairesinin e-Tebligat kutusuna bakmak, dava dosyanıza gelen tebligatı görmek anlamına gelmez; tersi de geçerlidir. İki sistemde de beşinci gün kuralı olduğu için tarih hesabı benzer görünür, ama hangi evrakın hangi sistemden geldiğini evrakın üzerindeki göndericiden ve sistem kaydından kontrol etmelisiniz.
| Ölçüt | UETS | GİB e-Tebligat |
|---|---|---|
| Dayanak | Tebligat K. 7/a | VUK 107/A |
| Sistemi kuran | PTT AŞ | Hazine ve Maliye Bak. |
| Gönderen | Mahkeme ve idareler | Vergi idaresi |
| Tebliğ anı | Ulaşmayı izleyen 5. gün | İletimi izleyen 5. gün |
3- E-tebligat kimlere zorunlu, kimlere isteğe bağlı?
Tebligat Kanunu 7/a, elektronik tebligatın zorunlu olduğu muhatapları on bir bentte sayar: kamu idareleri ve mahallî idareler, kamu iktisadi teşebbüsleri, kamu kurumu niteliğindeki meslek kuruluşları, kanunla kurulanlar da dâhil tüm özel hukuk tüzel kişileri, noterler, baro levhasına yazılı avukatlar, sicile kayıtlı arabulucular ve bilirkişiler bunların başındadır. Listenin tamamını ve süre hesabını e-tebligat süre hesaplama rehberinde ayrıca ele aldık.
Bir gerçek kişi olarak listede değilseniz size elektronik tebligat, ancak talep edip adres almanız hâlinde yapılır; isterseniz elektronik tebligat adresi alabilirsiniz. Dikkat edilecek nokta, kanunun “Bu durumda bu kişilere tebligatın elektronik yolla yapılması zorunludur.” demesidir: adresi aldıktan sonra tebligat size elektronik yolla yapılır ve adresinizi izlemek sizin sorumluluğunuzdadır.
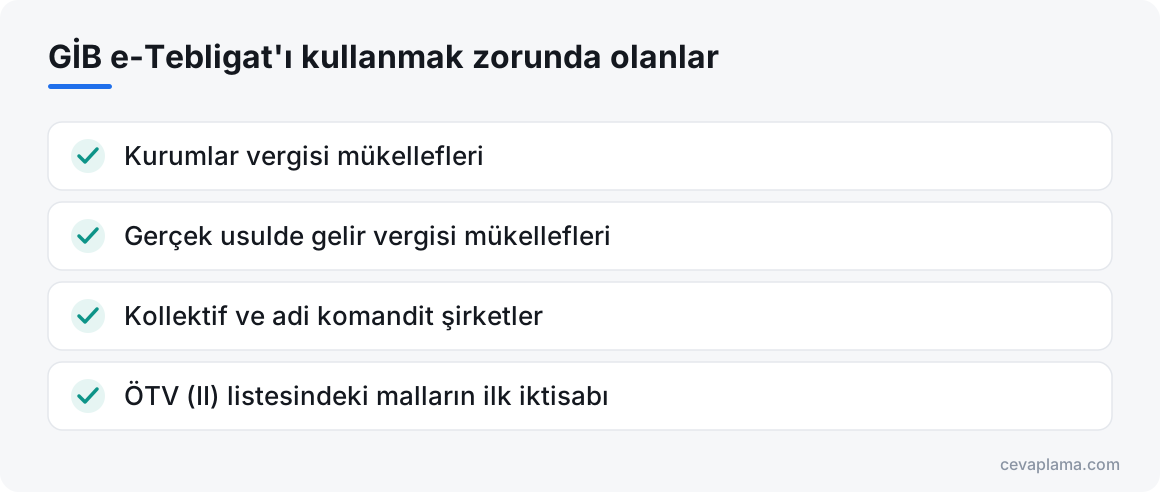
Vergi tarafında VUK 107/A'ya göre GİB e-Tebligat'ı kullanmak zorunda olanlar aşağıdaki listededir. Bu kapsama girmeyenler talep etmeleri hâlinde sisteme dâhil olabilir; engellilik oranı %90 veya daha fazla olan malul ve engellilerin sisteme dâhil olma zorunluluğu yoktur.
- Kurumlar vergisi mükellefleri
- Gerçek usulde gelir vergisi mükellefleri
- Kollektif ve adi komandit şirketler
- ÖTV (II) listesindeki malların ilk iktisabı
4- Elektronik tebligat adresi nasıl alınır?
Elektronik tebligat adresi nasıl alınır sorusunun yanıtı, zorunlu muhataplardan olup olmadığınıza göre değişir. Tebligat Kanunu 7/a'ya dayanan Elektronik Tebligat Yönetmeliği'nin 6. maddesine göre zorunlu muhataplar için başvuruyu kişinin kendisi değil, zorunluluğun başladığı tarihten itibaren bir ay içinde ilgili kurum, kuruluş veya birlik PTT'ye yapar. PTT oluşturduğu adresi, adres sahibine teslim edilmek üzere o kuruma gönderir (m.8/2).
Listede olmayan gerçek ve tüzel kişiler için yol isteğe bağlı başvurudur. Yönetmeliğin 7. maddesine göre bu kişiler elektronik tebligat adresi almak için PTT'ye başvurabilir; PTT, Türk vatandaşı başvuru sahibinin kimliğini kimlik numarası bulunan T.C. kimlik kartı, pasaport, kanunen kimlik yerine geçen geçerli resmî belge veya güvenli elektronik imza ile tespit eder. 29.11.2023 tarihli değişiklik yönetmeliğiyle maddeye eklenen üçüncü fıkra, başvurunun e-Devlet Kapısı vasıtasıyla UETS üzerinden iki aşamalı kimlik doğrulama yöntemiyle de yapılabileceğini söyler. Adalet Bakanlığı Hukuk İşleri Genel Müdürlüğünün UETS duyurusuna göre gerçek kişiler 1 Ocak 2024'ten itibaren isteğe bağlı UETS adreslerini bu yöntemle açabilmekte, kaydı bulunan ama şahsi kullanıma açık olmayan hesaplarını da “alıcı” olarak güncelleyebilmektedir.
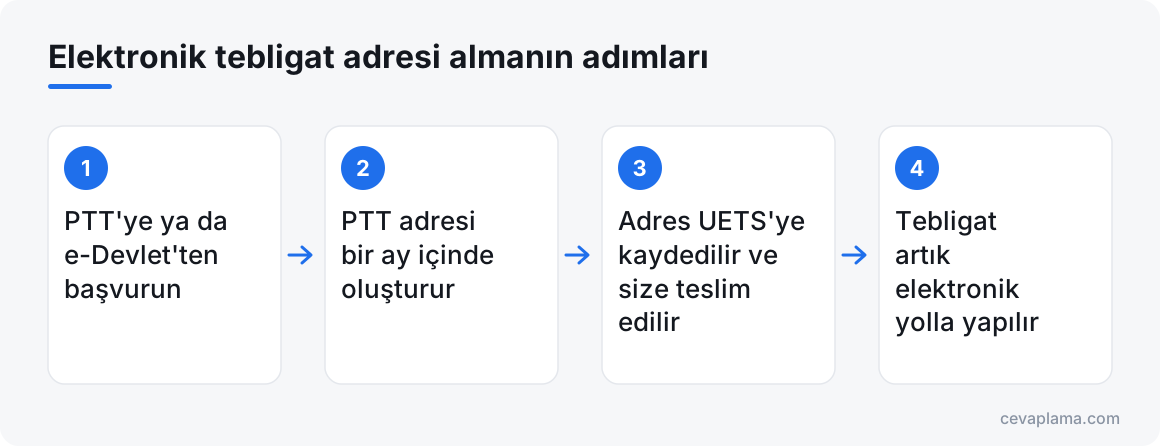
Başvurudan sonraki adımlar da yönetmelikte yazılıdır. PTT, başvurunun yapıldığı tarihten itibaren bir ay içinde adresi kimlik bilgilerinizi esas alarak tek ve benzersiz olacak şekilde oluşturur, UETS'ye kaydeder, size teslim eder ve tebligat çıkarmaya yetkili makam ve mercilerin kullanımına derhâl sunar (m.8). Bu andan sonra Tebligat Kanunu 7/a gereği size tebligatın elektronik yolla yapılması zorunludur; evrakı açmasanız da tebliğ, adresinize ulaştığı tarihi izleyen beşinci günün sonunda yapılmış sayılır. Elektronik tebligat adresi almanın adımları şöyledir:
- PTT'ye ya da e-Devlet'ten başvurun
- PTT adresi bir ay içinde oluşturur
- Adres UETS'ye kaydedilir ve size teslim edilir
- Tebligat artık elektronik yolla yapılır
5- Gelen e-tebligat nereden görülür?
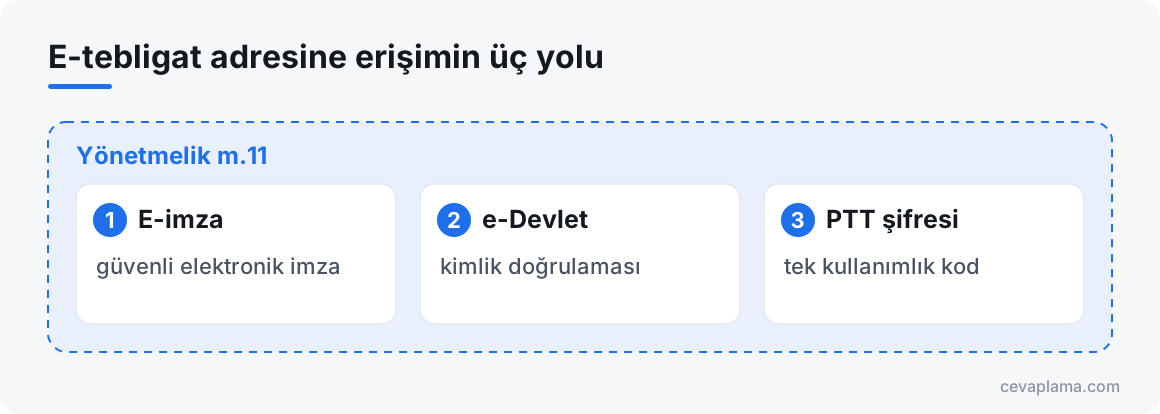
Gelen e-tebligat, UETS'deki elektronik tebligat adresinizde görülür. Yönetmeliğin 2023'te değişen 11. maddesine göre muhatap adresine üç yoldan biriyle erişir: güvenli elektronik imzasını kullanarak, e-Devlet Kapısı üzerinden kimlik doğrulaması yaparak ya da PTT tarafından verilen şifre ile birlikte tercihine göre SMS veya elektronik posta yoluyla gönderilen tek kullanımlık doğrulama kodunu kullanarak. Kısacası e-tebligat adresine erişimin üç yolu vardır (Yönetmelik m.11): e-imza, yani güvenli elektronik imza; e-Devlet üzerinden kimlik doğrulaması; ya da PTT şifresi ile tek kullanımlık kod.
Tebliğ edilecek içerik ve ekli dokümanlar UETS tarafından şifrelenir ve ancak muhatap tarafından görülür (m.9/3). Evrakın geldiğinden haberdar olmak isterseniz e-posta adresinizi ya da kısa mesaj alabilen bir telefon numaranızı PTT'ye bildirirsiniz; yönetmeliğin 10. maddesine göre bilgilendirme e-postaya ücretsiz, telefona ise ücreti karşılığında gönderilir. Aynı maddenin en önemli cümlesi şudur: bilgilendirmelerin herhangi bir nedenle yapılamamış veya geç yapılmış olması tebligatın geçerliliğini etkilemez. Yani bildirim mesajı gelmedi diye tebligat yapılmamış sayılmaz; adresinizi düzenli aralıklarla açmanız gerekir.
Gelen evrakı saklamak da size düşer. PTT tebligatı erişime hazır tutar; ancak muhatap için tanımlanan muhafaza kapasitesi dolarsa veriler, usulen tebliğ edilmiş sayıldığı tarihten başlayarak en az altı ay erişime açık tutulmak kaydıyla eski tarihliden başlanarak silinebilir (m.20/4). Önemli evrakı indirip saklamak bu yüzden iyi bir alışkanlıktır. UETS ayrıca tebligatın teslim alındığına, adresinize ulaştığına, okunduğuna ve usulen tebliğ edilmiş sayıldığına dair delil kayıtları üretir; bu kayıtlar aksi ispat edilmedikçe kesin delil sayılır (m.3/b, m.14).
Vergi idaresinden gelen tebligat bu adreste değil, VUK 107/A'daki GİB e-Tebligat sisteminde durur; iki kutuyu ayrı ayrı kontrol etmek gerekir.
6- E-tebligat ne zaman tebliğ edilmiş sayılır?
E-tebligatta önemli olan tarih, evrakı açtığınız gün değil, tebliğin kanunen yapılmış sayıldığı gündür. Tebligat Kanunu 7/a'nın metni: “Elektronik yolla tebligat, muhatabın elektronik adresine ulaştığı tarihi izleyen beşinci günün sonunda yapılmış sayılır.” Vergi tarafında VUK 107/A da tebliğin, sistem ile muhatabına iletildiği tarihi izleyen beşinci günün sonunda yapılmış sayılacağını söyler.
Bu kuralın sonucu şudur: dilekçe, itiraz ya da kanun yolu süreleri tebliğ tarihinden sonra işlemeye başladığı için, evrakın adresinize ulaştığı tarihi kaydetmek gerekir. Tatil günlerinin etkisi, sürenin hangi gün biteceği ve örnek hesaplar için e-tebligat süre hesaplama rehberine, adli tatilin süreleri nasıl etkilediği için adli tatilde süreler yazısına bakabilirsiniz. Karara karşı kanun yolu süresi için istinaf süresi rehberi ayrıca yol gösterir.
7- E-tebligat yapılamazsa ya da sistemden çıkmak isterseniz
Tebligat Kanunu 7/a'ya göre elektronik yolla tebligat zorunlu bir sebeple yapılamazsa, bu Kanunda belirtilen diğer usullerle tebligat yapılır. Yani sistemdeki bir aksaklık tebligatı ortadan kaldırmaz; tebligat başka bir usulle yapılır ve süre o tebligata göre işler.
UETS'de isteğe bağlı aldığınız adresi kapatmak da mümkündür. Elektronik Tebligat Yönetmeliği'nin 17. maddesine göre zorunlu muhataplar dışındaki kişiler için oluşturulan adres, ilgilinin talebi üzerine talep tarihinden itibaren bir ay içinde PTT tarafından kullanıma kapatılır. Kapatılan adrese tebligat yapılamaz, ama adres altı ay süreyle adres sahibinin erişimine açık tutulur (m.18/1); adres, kapatma başvurusunun yapıldığı tarihten öncesine etkili olacak şekilde kapatılamaz (m.19/1).
Vergi sisteminde çıkışın kuralları kanunda yazılıdır. VUK 107/A'ya göre ticaret siciline kayıtlı tüzel kişiler sicil kaydının silindiği tarih dikkate alınarak sistemden çıkarılır; gerçek kişiler ölüm ya da gaiplik kararı tarihi dikkate alınarak çıkarılır. İsteğe bağlı olarak sisteme dâhil olanlar, zorunluluk gerektiren başka bir hâl yoksa talep ederek çıkabilir; 65 yaşını doldurmuş kişiler de talep etmeleri hâlinde sistemden çıkarılır. Zorunlu olarak dâhil olan gerçek kişiler ise mükellefiyetin sona erdiği tarihi izleyen beşinci takvim yılı sonundan itibaren, şartları varsa talep ederek çıkabilir.
8- Dava dosyanızda e-tebligatı takip etmek
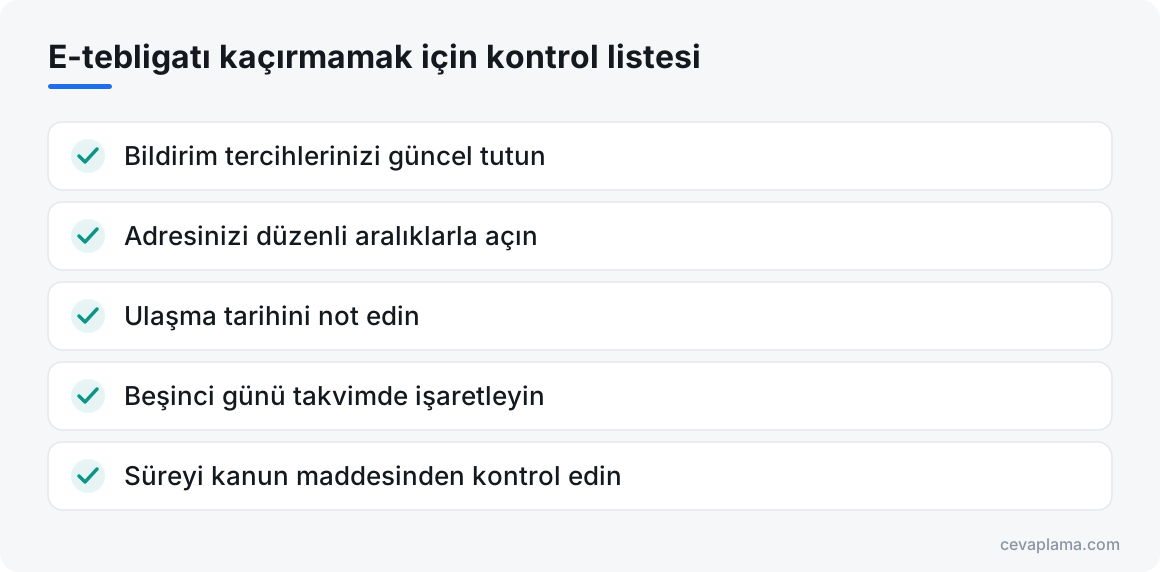
Dava sürecinde e-tebligatla gelen evraklar çoğu zaman bir süreyi başlatır: dosyada yapılacak ilk işlerin ve taraflara verilen sürelerin yazıldığı tensip zaptı, itiraz süresi doğuran bilirkişi raporu ya da kanun yolu süresini başlatan gerekçeli karar bunlara örnektir. Aşağıdaki “E-tebligatı kaçırmamak için kontrol listesi” süreyi kaçırmamanıza yardım eder:
HMK 94'e göre kanunun belirlediği süreler kesindir; hâkimin belirlediği bir süre için ise süre uzatım dilekçesi yazısında anlattığımız yol vardır. Bir icra takibinde ödeme emri tebliğ edildiyse itiraz süresi için icra takibine itiraz dilekçesi rehberine bakın.
- Bildirim tercihlerinizi güncel tutun
- Adresinizi düzenli aralıklarla açın
- Ulaşma tarihini not edin
- Beşinci günü takvimde işaretleyin
- Süreyi kanun maddesinden kontrol edin
9- Dava dosyanızı izlemek ve avukata danışmak
E-tebligatta en çok karışan şey hangi evrakın hangi gün geldiği ve bunun hangi süreyi başlattığıdır. Bir tebligatın usulüne uygun yapılıp yapılmadığı, sürenin hangi gün dolduğu ya da süre kaçtıysa ne yapılabileceği dosyadan dosyaya değişir; bu yüzden somut dosyanızda bir avukata danışın.
Cevaplama'nın Dava Dosya Cevaplama hizmeti bu izlemede yardımcı olmak için tasarlandı; şu an davetle açılan erken erişim aşamasındadır. UYAP'a kendi e-Devlet hesabınızla siz girersiniz, şifreniz kaydedilmez; seçtiğiniz dosyanın evrakı sizin parolanızla şifreli olarak kopyalanır ve taranmış evrak da metne çevrilir. Hukuk asistanı evrakınızı ve kanunun resmî metnini okuyarak “bilirkişi raporu ne zaman tebliğ edilmiş?” gibi sorularınızı evrakınıza dayanarak yanıtlar ve isterseniz süre için hatırlatma kurar; önerdiği hatırlatma onayınız olmadan gönderilmez. Asistan hukuki danışmanlık vermez; dilekçeyi siz yazar, imzalar ve verirsiniz. Benzer rehberler için Dava Dosya Cevaplama kategorisine, tüm yazılar için blog sayfasına bakabilirsiniz.
Kaynaklar
- 7201 sayılı Tebligat Kanunu (m.1, 7/a) — mevzuat.gov.tr
- 213 sayılı Vergi Usul Kanunu (m.93, 107/A) — mevzuat.gov.tr
- Elektronik Tebligat Yönetmeliği (RG 6/12/2018-30617) — resmigazete.gov.tr
- Elektronik Tebligat Yönetmeliğinde Değişiklik (RG 29/11/2023-32384; m.7/3, m.11) — resmigazete.gov.tr
- Adalet Bakanlığı HİGM — UETS e-Devlet Kapısı üzerinden başvuru duyurusu
Sık sorulan sorular
E-tebligat nedir?
E-tebligat, tebligatın kâğıt yerine muhatabın elektronik adresine yapılmasıdır. Mahkeme ve kamu idaresi tebligatı Tebligat Kanunu 7/a'ya göre PTT'nin işlettiği Ulusal Elektronik Tebligat Sistemi (UETS) üzerinden yapılır.
UETS nedir?
UETS, Ulusal Elektronik Tebligat Sistemi'dir. Tebligat Kanunu 7/a'ya göre bu Kanun uyarınca yapılan elektronik tebligat işlemleri, Posta ve Telgraf Teşkilatı Anonim Şirketi tarafından kurulan ve işletilen bu sistem üzerinden yürütülür.
UETS ile GİB e-Tebligat aynı mı?
Hayır. UETS Tebligat Kanunu'na dayanır ve mahkeme ile kamu idaresi tebligatında kullanılır; GİB e-Tebligat ise Vergi Usul Kanunu 107/A'ya göre Hazine ve Maliye Bakanlığınca kurulan, vergi tebliğleri için kullanılan ayrı bir sistemdir.
Gerçek kişiler için e-tebligat adresi zorunlu mu?
Tebligat Kanunu 7/a'daki listede olmayan gerçek kişilere talepleri hâlinde elektronik tebligat adresi verilir. Adresi alan kişiye ise tebligatın elektronik yolla yapılması zorunludur.
E-tebligat adresi nasıl alınır?
Zorunlu muhataplar için başvuruyu ilgili kurum, kuruluş veya birlik PTT'ye yapar. Diğer gerçek ve tüzel kişiler PTT'ye başvurabilir; 29.11.2023 değişikliğiyle başvuru e-Devlet Kapısı üzerinden UETS'ye iki aşamalı kimlik doğrulamayla da yapılabilir. PTT adresi başvurudan itibaren bir ay içinde oluşturur.
E-tebligat bildirimi gelmezse tebligat geçersiz mi olur?
Hayır. Elektronik Tebligat Yönetmeliği'nin 10. maddesine göre e-posta ya da SMS bilgilendirmesinin yapılamamış veya geç yapılmış olması tebligatın geçerliliğini etkilemez; tebliğ, adrese ulaştığı tarihi izleyen beşinci günün sonunda yapılmış sayılır.
E-tebligat yapılamazsa ne olur?
Tebligat Kanunu 7/a'ya göre elektronik yolla tebligat zorunlu bir sebeple yapılamazsa, bu Kanunda belirtilen diğer usullerle tebligat yapılır.
GİB e-Tebligat sisteminden çıkılabilir mi?
VUK 107/A çıkış usullerini sayar: isteğe bağlı dâhil olanlar talep ederek, 65 yaşını doldurmuş kişiler talep etmeleri hâlinde çıkabilir; tüzel kişiler sicil kaydının silinmesiyle, gerçek kişiler ölüm ya da gaiplik kararıyla sistemden çıkarılır.